Autofinancement immobilier : trois définitions, deux utiles et un piège
Un bien « qui s'autofinance » est un bien dont les loyers paient tout — crédit compris — sans que vous sortiez un euro de votre poche. C'est le rêve vendu sur toutes les pubs d'investissement : « le locataire rembourse votre crédit ». Vrai, mais à condition de savoir de quel autofinancement on parle, parce qu'il y en a trois, et que deux seulement méritent votre confiance.
Derrière une idée simple se cachent donc trois calculs qui n'ont pas du tout la même valeur :
- L'autofinancement brut (le piège) : loyers ≥ mensualité de crédit. Ce calcul ignore charges et impôts — un bien « autofinancé en brut » peut vous coûter 200 à 400 € par mois en réalité. À bannir.
- L'autofinancement bancaire (la règle des 70 %) : la banque ne retient que ~70 % de vos loyers (pour couvrir vacance, charges et aléas) et vérifie que ces 70 % couvrent la mensualité. C'est LE critère qui conditionne votre financement et vos financements futurs.
- L'autofinancement vrai : le cash flow net-net est positif — loyers − crédit − toutes charges − impôts > 0. Le bien paie tout et laisse un excédent. C'est l'objectif.

L'intérêt de l'autofinancement immobilier : l'effet boule de neige
Pourquoi s'acharner à obtenir un bien qui s'autofinance plutôt que d'accepter un petit effort mensuel de 150 € ? Parce qu'un bien autofinancé ne pèse rien sur votre budget — et un bien qui ne pèse rien, la banque le regarde avec beaucoup de tendresse quand vous revenez pour le suivant.
- Zéro effort d'épargne : votre train de vie n'est pas amputé, vous vivez exactement comme avant. Le patrimoine se construit en tâche de fond, sans que vous ayez à manger des pâtes le 25 du mois.
- Capacité d'emprunt préservée : un bien neutre chaque mois ne dégrade pas votre taux d'endettement. Vous restez finançable pour l'opération d'après.
- L'effet de levier à plein régime : vous faites travailler l'argent de la banque, remboursé par le locataire, pour vous constituer un capital. C'est le principe même de l'immobilier — et il ne tourne à fond que si le bien tient debout tout seul.
- L'effet boule de neige : un premier bien autofinancé rend le deuxième possible, qui rend le troisième crédible. À l'inverse, un premier bien déficitaire bloque toute la suite.
C'est toute la différence entre acheter UN appartement et bâtir un patrimoine. Le premier peut se permettre un effort d'épargne ; le second l'interdit, sous peine de caler au deuxième étage de la fusée.
La règle des 70 %, ou comment la banque lit vos loyers
Quand vous présentez un projet locatif, la banque ne vous croit pas sur parole côté loyers — et elle a raison, personne ne devrait. Elle applique une décote de sécurité et n'en retient que 70 % en général (parfois 80 % selon les établissements), pour couvrir la vacance, les charges et les mauvaises surprises. Si ces 70 % couvrent la mensualité, le bien est jugé neutre ou positif dans votre endettement, et votre capacité d'emprunt sort intacte pour la suite.
| Opération | Loyers | 70 % des loyers | Mensualité | Verdict |
|---|---|---|---|---|
| 4 ch. rue Pierre Brun | 2 160 € | 1 512 € | 1 089 € | Autofinancé bancaire |
| 4 ch. rue des Trois Moulins | 2 160 € | 1 512 € | 1 114 € | Autofinancé bancaire |
| 3 ch. av. du Général Patton | 1 620 € | 1 134 € | 884 € | Autofinancé bancaire |
C'est l'énorme avantage de la colocation pour un investisseur qui veut enchaîner les opérations : ses loyers élevés passent le test des 70 % avec de la marge, là où une location classique le rate presque toujours. Un patrimoine qui passe ce test à chaque bien = une capacité d'emprunt qui se reconstitue au lieu de s'épuiser.
Pourquoi cette décote existe : le plafond des 35 %
La règle des 70 % n'est pas une lubie de banquier, c'est la conséquence d'un plafond réglementaire. Le Haut Conseil de stabilité financière impose un taux d'effort maximal de 35 % des revenus, assurance emprunteur comprise, avec une durée de crédit plafonnée à 25 ans. Les banques disposent d'une marge de flexibilité sur 20 % de leur production, mais celle-ci est prioritairement fléchée vers les résidences principales et les primo-accédants — autant dire qu'un investisseur locatif doit compter sur la règle, pas sur l'exception. L'autofinancement immobilier n'est donc pas seulement une question de confort de trésorerie : c'est ce qui détermine si la banque acceptera de financer l'opération suivante.
À quoi ressemble un autofinancement, ligne par ligne ?
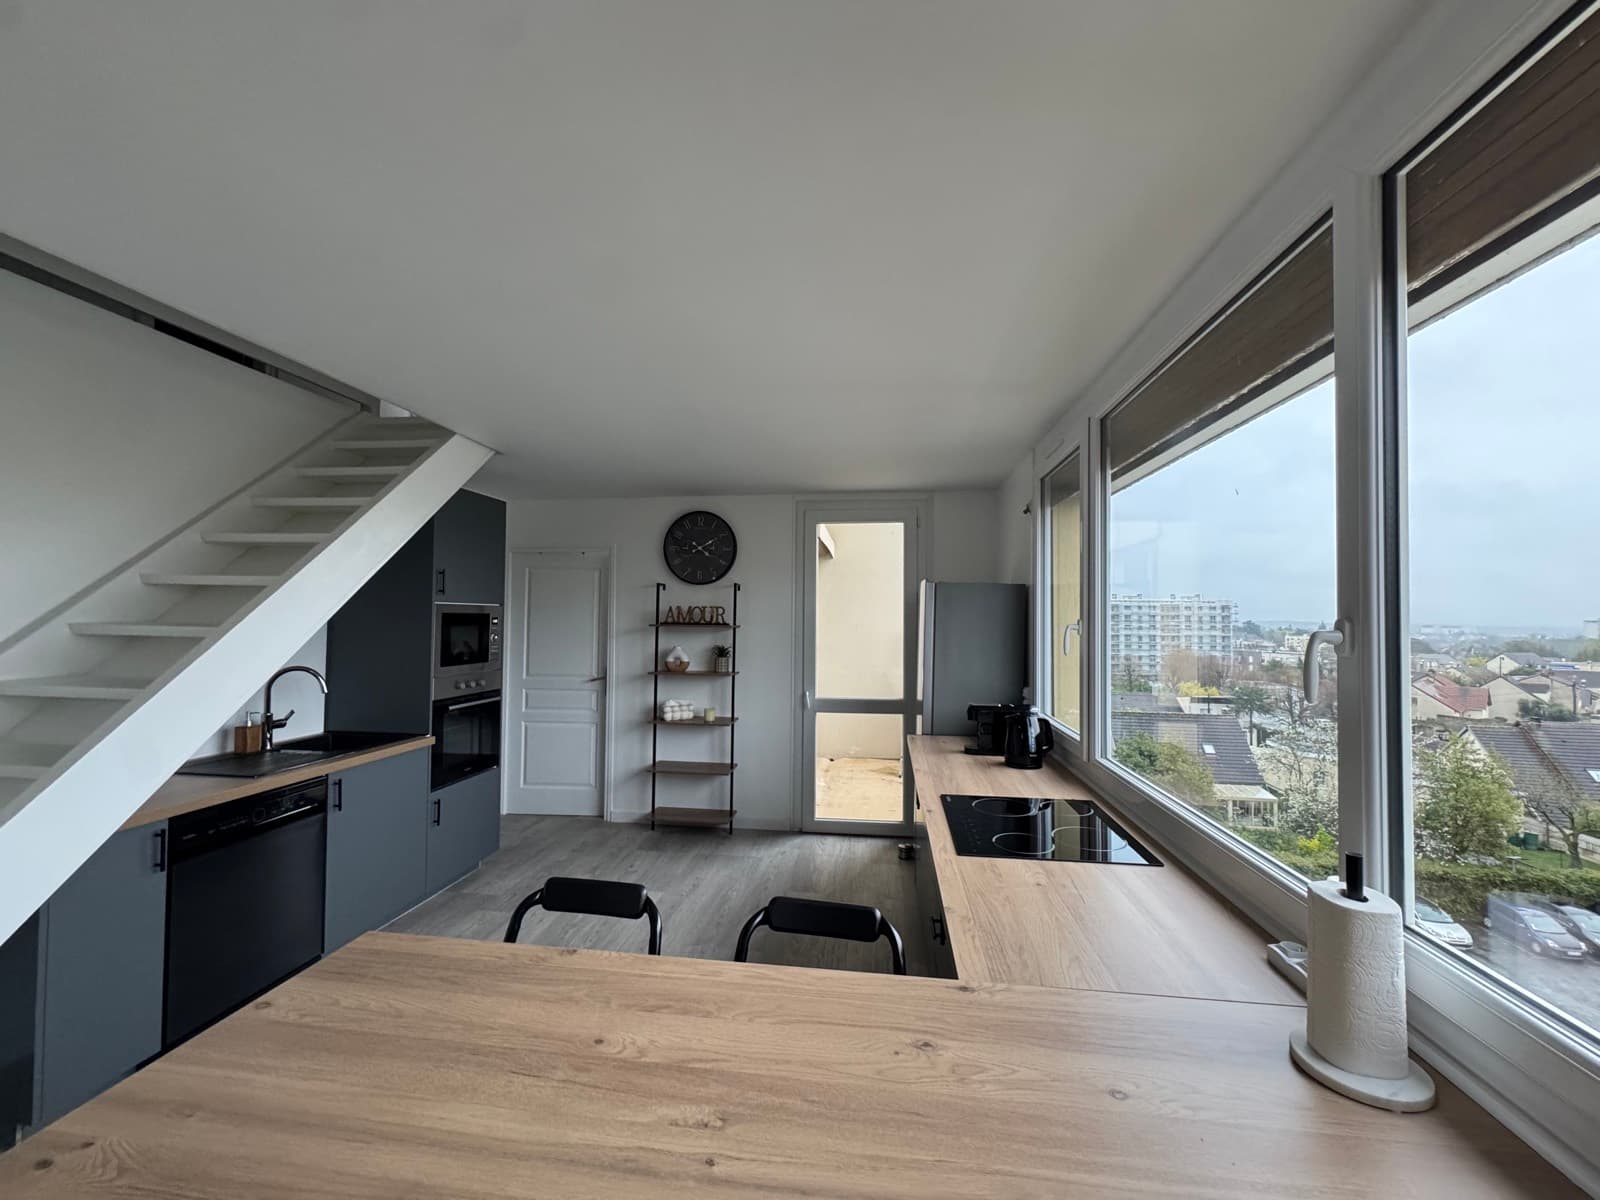
Les définitions ne valent rien sans un tableau complet. Voici notre colocation 4 chambres rue Pierre Brun à Melun, financée à 100 % frais inclus, avec toutes les lignes — y compris celles que les simulations optimistes oublient.
| Poste | Montant mensuel |
|---|---|
| Loyers encaissés (4 × 540 €) | +2 160 € |
| Mensualité de crédit (25 ans, 3,4 %, assurance comprise) | −1 090 € |
| Charges de copropriété non récupérables | −180 € |
| Taxe foncière (lissée sur 12 mois) | −135 € |
| Assurance PNO + GLI | −75 € |
| Provision vacance (5 % des loyers) | −108 € |
| Provision travaux et entretien | −90 € |
| Impôt (LMNP au réel, amortissements) | 0 € |
| Cash flow net-net | +482 € |
Deux lignes méritent qu'on s'y arrête, parce que ce sont elles qui séparent un autofinancement immobilier réel d'un autofinancement de tableur. Les provisions vacance et travaux pèsent près de 200 € par mois : les retirer ferait afficher +680 € au lieu de +482 €, et c'est exactement l'écart entre une simulation qui fait rêver et un chiffre qui tient. Et la ligne d'impôt à zéro n'est pas un tour de passe-passe : l'amortissement en LMNP au réel efface la base imposable pendant une dizaine d'années — mais elle redeviendra positive un jour, et le cash flow baissera d'autant. Un autofinancement honnête se calcule en sachant quand cette ligne va se réveiller.
Les huit leviers pour qu'un bien s'autofinance vraiment
L'autofinancement ne tombe pas du ciel un matin de chance : il se fabrique. Huit leviers — les cinq premiers s'actionnent dès l'achat, les trois suivants une fois le bien en exploitation :
- Acheter sous le prix du marché : la marge de sécurité se crée le jour de la signature, jamais après. Chaque euro négocié allège la mensualité pour toute la durée du crédit.
- Maximiser le revenu au m² : meublé, colocation, aménagement soigné. Un T4 loué à la chambre rapporte 50 à 80 % de plus que le même loué entier — de loin le levier le plus puissant.
- Allonger la durée du crédit : passer de 20 à 25 ans réduit la mensualité et libère du cash flow chaque mois (voir notre article sur la durée du crédit locatif). Et si votre opération comporte des travaux, la durée maximale peut monter à 27 ans : depuis une décision du HCSF du 18 décembre 2023, ce report est ouvert dès que 10 % du montant du crédit finance des travaux — contre 25 % auparavant. Une colocation à rénover coche cette case sans difficulté.
- Choisir le bon régime fiscal : LMNP au réel, amortissements, et l'impôt sur les loyers tombe souvent à zéro pendant des années. Un impôt en moins, c'est un cash flow en plus, ligne pour ligne.
- Obtenir un différé de remboursement : 6 à 24 mois pendant les travaux, pendant lesquels vous ne payez que les intérêts. Personne ne le propose spontanément — il se demande. Sur une opération à rénover, c'est ce qui évite de payer une mensualité pleine sur un bien qui ne rapporte encore rien.
- Revaloriser le loyer chaque année : l'indexation sur l'indice de référence des loyers (IRL) est prévue au bail, mais elle ne s'applique pas toute seule — il faut la notifier à la date anniversaire, et elle se perd si vous l'oubliez. Un ou deux points par an, capitalisés sur quinze ans, font basculer un cash flow tout juste à l'équilibre du bon côté.
- Renégocier ou faire racheter le crédit : un levier d'après-coup, souvent oublié. Si les taux baissent d'au moins 0,7 à 1 point par rapport à votre crédit et qu'il vous reste plus de la moitié de la durée à courir, l'opération se rentabilise malgré les frais. Un bien qui ne s'autofinançait pas à la signature peut s'autofinancer trois ans plus tard sans que vous ayez touché au loyer.
- Comprimer les charges : copropriété raisonnable (vérifiée dans les PV d'AG AVANT l'achat), assurances négociées, entretien anticipé plutôt que subi. On ne rattrape jamais après coup une charge qu'on n'a pas vue venir.
Aucun de ces leviers ne suffit à lui seul. C'est leur cumul qui fait basculer un bien « limite » vers l'autofinancement — et c'est exactement ce travail qu'on empile, opération après opération, dans l'investissement locatif clé en main.
L'autofinancement vrai, celui qui vous enrichit vraiment
L'autofinancement bancaire vous ouvre le crédit ; l'autofinancement vrai vous enrichit. Le second exige de tout compter, sans tricher : charges de copropriété, taxe foncière, assurances (PNO et emprunteur), entretien courant, provisions pour vacance et travaux, impôts sur les loyers. C'est le cash flow net-net — détaillé dans notre article sur le cash flow immobilier.
Deux conditions reviennent dans presque tous les biens vraiment autofinancés : un achat sous le prix du marché (la marge de sécurité est créée le jour de l'achat) et une exploitation qui maximise le revenu au m² (meublé, colocation). Une rentabilité brute d'au moins 7-8 % est en pratique nécessaire pour qu'un financement à 100 % sur 25 ans s'autofinance vraiment.
Définition d'une bonne affaire
Les trois critères objectifs d'une bonne affaire immobilière : cash flow net-net positif + autofinancement bancaire (70 % des loyers ≥ mensualité) + achat sous le prix du marché. Les trois à la fois — deux sur trois, c'est une affaire moyenne.